Domain jogh.de kaufen?
Wir ziehen mit dem Projekt
jogh.de um.
Sind Sie am Kauf der Domain
jogh.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jogh.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
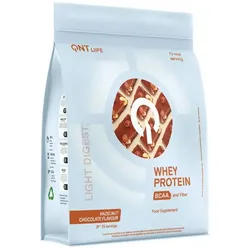
Proteinhaltige Ernährung QNT Light Digest Whey Protein - Hazelnut Chocolate- 78% Protein pro Portion.- Minimum 71 kcal pro Portion.- Reich an BCAA und Ballaststoffen.- Gourmetgeschmack für Genuss ohne Schuldgefühle.- Hilft, Körperfett zu reduzieren und trägt zum Muskeltonus bei.- Leicht und leicht verdaulich für optimalen Komfort.FÜR JEDEN ATHLETEN, FÜR JEDES ZIEL.Neue Proteingeneration für Tous. Das Light Digest Whey Protein ist viel mehr als nur ein Protein. Es ist eine Revolution in der Welt der Sporternährung und wurde entwickelt, um sich an tous anzupassen: ob du ein Anfänger oder ein erfahrener Sportler bist oder einfach nur jemand, der aktiv bleiben möchte. Dank seiner einzigartigen Formel kannst du es ganz einfach in deine tägliche Ernährung integrieren, sei es nach dem Training oder als Snack, um dir zu helfen, deine Ziele für Fitness und Wohlbefinden zu erreichen.Verbessert deine sportliche Leistung! Egal, welchen Sport du betreibst, Light Digest Whey Protein ist da, um booster deine Leistung zu steigern. Elle trägt signifikant zur Verbesser...19,99 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
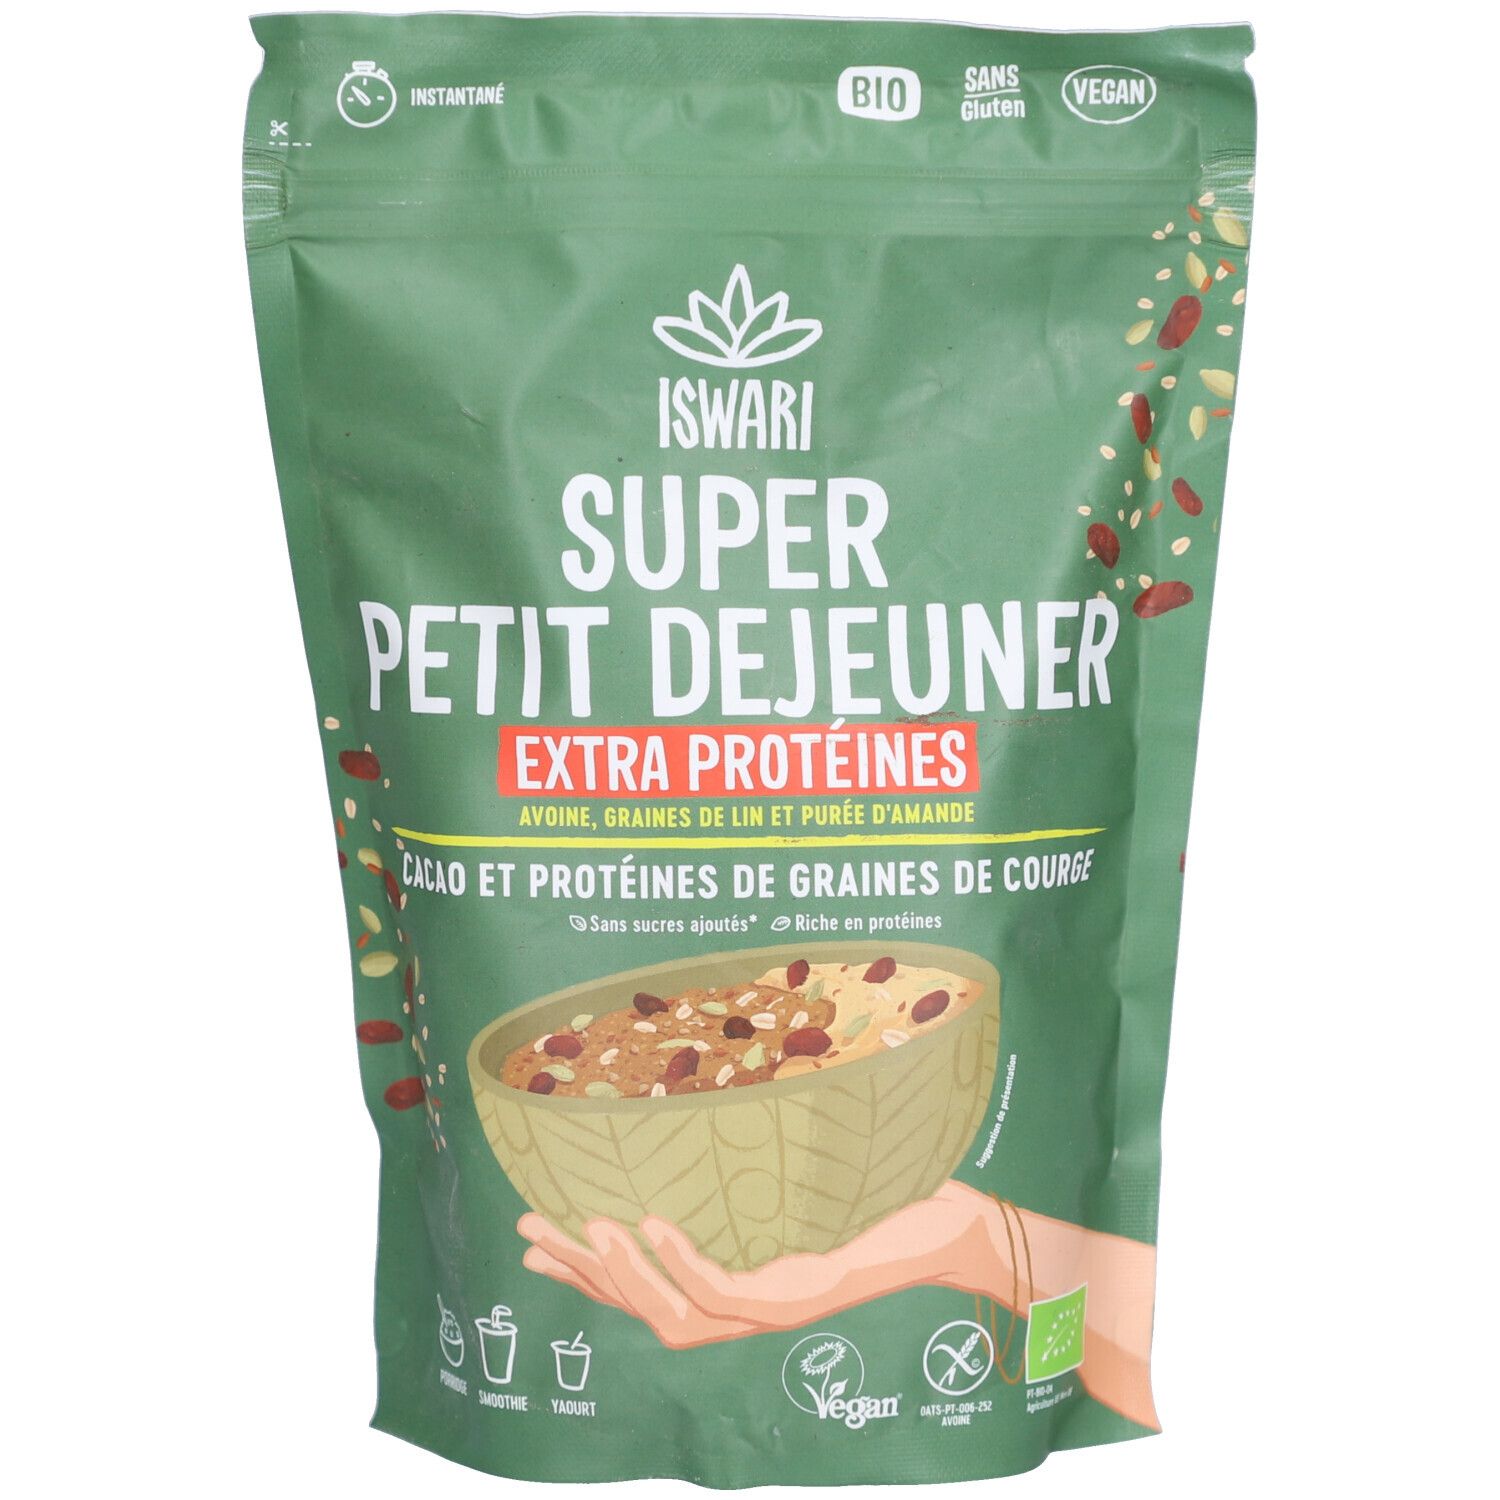
Iswari Superfood Frühstück Extra Protein BIO 360 g PuderBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. Iswari Super Frühstück Extra Protein Kakao ist eine nährstoffreiche Frühstücksmischung mit einem hohen Proteingehalt. Dank hochwertiger Zutaten wie glutenfreien Haferflocken, Mandelpaste, Kakaopulver und Leinsamen bietet sie einen optimalen Start in den Tag. Bio, vegan und glutenfrei - ideal für eine pflanzliche Ernährung.Zutaten: Haferflocken* (glutenfrei) (44 %), Mandelpaste, Kakaopulver (8 %), Bananenpulver, Dattelpulver, gemahlene Leinsamen, natürliches Schokoladenaroma (2,75 %) (*aus kontrolliert biologischem Anbau).Verzehrempfehlung: Perfekt als proteinreiches Frühstück - einfach mit Milch oder pflanzlichen Alternativen mischen.Hinweise & Aufbewahrung: Kühl und trocken lagern.Nettofüllmenge: 360 g (Beutel)Hersteller: Iswari Belgien11,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **

Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
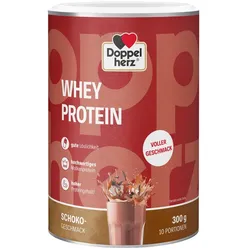
Doppelherz Whey Protein Schoko-Geschmack 300 GProdukteigenschaften: Bezeichnung: Lebensmittel - Pulver zur Herstellung eines proteinreichen Getränkes mit Schoko-Geschmack, mit Süßungsmittel Verwendung/Anwendung/Verzehrempfehlung: 200 ml Wasser oder 200 ml fettarme Milch (1,5% Fett) in einen Shaker geben, dann 30 g Pulver (2 gehäufte Messlöffel) dazu geben, gut schütteln und trinken. Empfohlen werden 1 - 2 Portionen pro Tag. Nach dem Training oder morgens verzehren. Nährwertdeklaration: Nährwerte pro 100 g Pulver pro 30 g*** pro 30 g**** Energie 1490 kJ / 352 kcal 447 kJ / 106 kcal 851 kJ / 202 kcal Fett, davon: 5,4 g 1,6 g 5,0 g o gesättigte Fettsäuren 2,4 g 0,7 g 3,0 g Kohlenhydrate, davon: 7,7 g 2,3 g 12 g o Zucker 6,4 g 1,9 g 12 g Ballaststoffe 2,7 g 0,8 g 1 g Eiweiß 67 g 20 g 27 g Salz 0,28 g 0,08 g 0,32 g * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. *** Zubereitung mit 200 ml Wasser **** Zubereitung mit 200 ml fettarmer Milch (1,5% Fett) Zutaten: Molkenproteinkonzentrat (90%), Kakaopulver, Aromen, Emulgator Lecithine, Trennmittel Siliciumdioxid, Süßungsmittel Sucralose. Allergene: Molkenproteinkonzentrat Nettofüllmenge: 300 g = (10 Portionen) Aufbewahrungsbedingungen: Trocken und nicht über 25°C lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Queisser Pharma Schleswiger Straße 74 24941 Flensburg E-mail: info@queisser.de www.doppelherz.de Weitere Hinweise: Für die Gesundheit ist es wichtig, auf eine abwechslungsreiche und ausgewogene Ernährung und eine gesunde Lebensweise zu achten. Diese Gebrauchsinformation wurde zuletzt überarbeitet im Juni 2025. Quelle: www.doppelherz.de und Angaben der Packungsbeilage Stand: 07/202613,30 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Doppelherz Whey Protein Vanille-Geschmack 300 GProdukteigenschaften: Bezeichnung: Lebensmittel - Pulver zur Herstellung eines proteinreichen Getränkes mit Vanille-Geschmack, mit Süßungsmittel Verwendung/Anwendung/Verzehrempfehlung: 200 ml Wasser oder 200 ml fettarme Milch (1,5% Fett) in einen Shaker geben, dann 30 g Pulver (2 gehäufte Messlöffel) dazu geben, gut schütteln und trinken. Empfohlen werden 1 - 2 Portionen pro Tag. Nach dem Training oder morgens verzehren. Nährwertdeklaration: Nährwerte pro 100 g Pulver pro 30 g* pro 30 g** Energie 1515 kJ / 358 kcal 454 kJ / 107 kcal 858 kJ / 203 kcal Fett, davon: 4,9 g 1,5 g 5,0 g o gesättigte Fettsäuren 2,1 g 0,6 g 3,0 g Kohlenhydrate, davon: 7,7 g 2,3 g 12 g o Zucker 6,8 g 2,0 g 12 g Ballaststoffe 0,0 g 0,0 g 0,0 g Eiweiß 71 g 21 g 28 g Salz 0,29 g 0,09 g 0,33 g * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. *** Zubereitung mit 200 ml Wasser **** Zubereitung mit 200 ml fettarmer Milch (1,5% Fett) Zutaten: Molkenproteinkonzentrat (90%), Aromen, Emulgator Lecithine, Trennmittel Siliciumdioxid, Süßungsmittel Sucralose. Allergene: Molkenproteinkonzentrat Nettofüllmenge: 300 g = (10 Portionen) Aufbewahrungsbedingungen: Trocken und nicht über 25°C lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Queisser Pharma Schleswiger Straße 74 24941 Flensburg E-mail: info@queisser.de www.doppelherz.de Weitere Hinweise: Für die Gesundheit ist es wichtig, auf eine abwechslungsreiche und ausgewogene Ernährung und eine gesunde Lebensweise zu achten. Diese Gebrauchsinformation wurde zuletzt überarbeitet im Juni 2025. Quelle: www.doppelherz.de und Angaben der Packungsbeilage Stand: 07/202613,09 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Proteinhaltige Ernährung QNT Light Digest Whey Protein - Hazelnut Chocolate- 78% Protein pro Portion.- Minimum 71 kcal pro Portion.- Reich an BCAA und Ballaststoffen.- Gourmetgeschmack für Genuss ohne Schuldgefühle.- Hilft, Körperfett zu reduzieren und trägt zum Muskeltonus bei.- Leicht und leicht verdaulich für optimalen Komfort.FÜR JEDEN ATHLETEN, FÜR JEDES ZIEL.Neue Proteingeneration für Tous. Das Light Digest Whey Protein ist viel mehr als nur ein Protein. Es ist eine Revolution in der Welt der Sporternährung und wurde entwickelt, um sich an tous anzupassen: ob du ein Anfänger oder ein erfahrener Sportler bist oder einfach nur jemand, der aktiv bleiben möchte. Dank seiner einzigartigen Formel kannst du es ganz einfach in deine tägliche Ernährung integrieren, sei es nach dem Training oder als Snack, um dir zu helfen, deine Ziele für Fitness und Wohlbefinden zu erreichen.Verbessert deine sportliche Leistung! Egal, welchen Sport du betreibst, Light Digest Whey Protein ist da, um booster deine Leistung zu steigern. Elle trägt signifikant zur Verbesser...19,99 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Iswari Superfood Frühstück Extra Protein BIO 360 g PuderBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. Iswari Super Frühstück Extra Protein Kakao ist eine nährstoffreiche Frühstücksmischung mit einem hohen Proteingehalt. Dank hochwertiger Zutaten wie glutenfreien Haferflocken, Mandelpaste, Kakaopulver und Leinsamen bietet sie einen optimalen Start in den Tag. Bio, vegan und glutenfrei - ideal für eine pflanzliche Ernährung.Zutaten: Haferflocken* (glutenfrei) (44 %), Mandelpaste, Kakaopulver (8 %), Bananenpulver, Dattelpulver, gemahlene Leinsamen, natürliches Schokoladenaroma (2,75 %) (*aus kontrolliert biologischem Anbau).Verzehrempfehlung: Perfekt als proteinreiches Frühstück - einfach mit Milch oder pflanzlichen Alternativen mischen.Hinweise & Aufbewahrung: Kühl und trocken lagern.Nettofüllmenge: 360 g (Beutel)Hersteller: Iswari Belgien11,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Rex, Margit: Körper, Gesundheit, ErnährungKörper, Gesundheit, Ernährung , Differenzierte Materialien zur Entwicklung und Festigung von Grundwissen im Sachunterricht (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180601, Produktform: Kartoniert, Beilage: Kopiervorlagen, klebegebunden, Titel der Reihe: Grundwissen Sachunterricht##, Autoren: Rex, Margit, Seitenzahl/Blattzahl: 80, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 2. bis 4. Klasse; Grundschule; Sachunterricht; Themenübergreifend, Fachschema: Sachunterricht / Lehrermaterial~Lernmittel~Unterrichtsmedium~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Sachunterricht, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 293, Breite: 207, Höhe: 10, Gewicht: 494, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 183114025,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ErnährungErnährung , Grundlagen und integrative Konzepte einer anthroposophischen Ernährungsmedizin , Seife > Autopflege & Aufbereitung , Erscheinungsjahr: 20221129, Produktform: Leinen, Redaktion: Kühne, Petra, Seitenzahl/Blattzahl: 689, Keyword: Komplementärmedizin; Anthroposophische Medizin, Fachschema: Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin, Warengruppe: HC/Alternative Medizin/Naturmedizin/Homöopathie, Fachkategorie: Alternativmedizin, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Salumed-Verlag, Verlag: Salumed-Verlag, Verlag: Salumed-Verlag GmbH, Länge: 244, Breite: 176, Höhe: 37, Gewicht: 1438, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.